Domain prozessbänder.de kaufen?
Wir ziehen mit dem Projekt
prozessbänder.de um.
Sind Sie am Kauf der Domain
prozessbänder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prozessbänder.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer Südlohn Material-Transport-Palette MTP 3000, feuerverzinkt (4464-27-0000-0007)Einleitung Zum sicheren Verladen und Transportieren von Gütern Eigenschaften • Stabile Rahmenkonstruktion, 3-seitig mit Wänden aus Drahtgitter\n• Stirnseitig mit klappbarer Auffahrrampe mit Gaszugfedern\n• Tränenblechboden mit Einfahrtaschen zur Aufnahme mit einem Gabelstapler (4464-27-0000-0007)3091,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
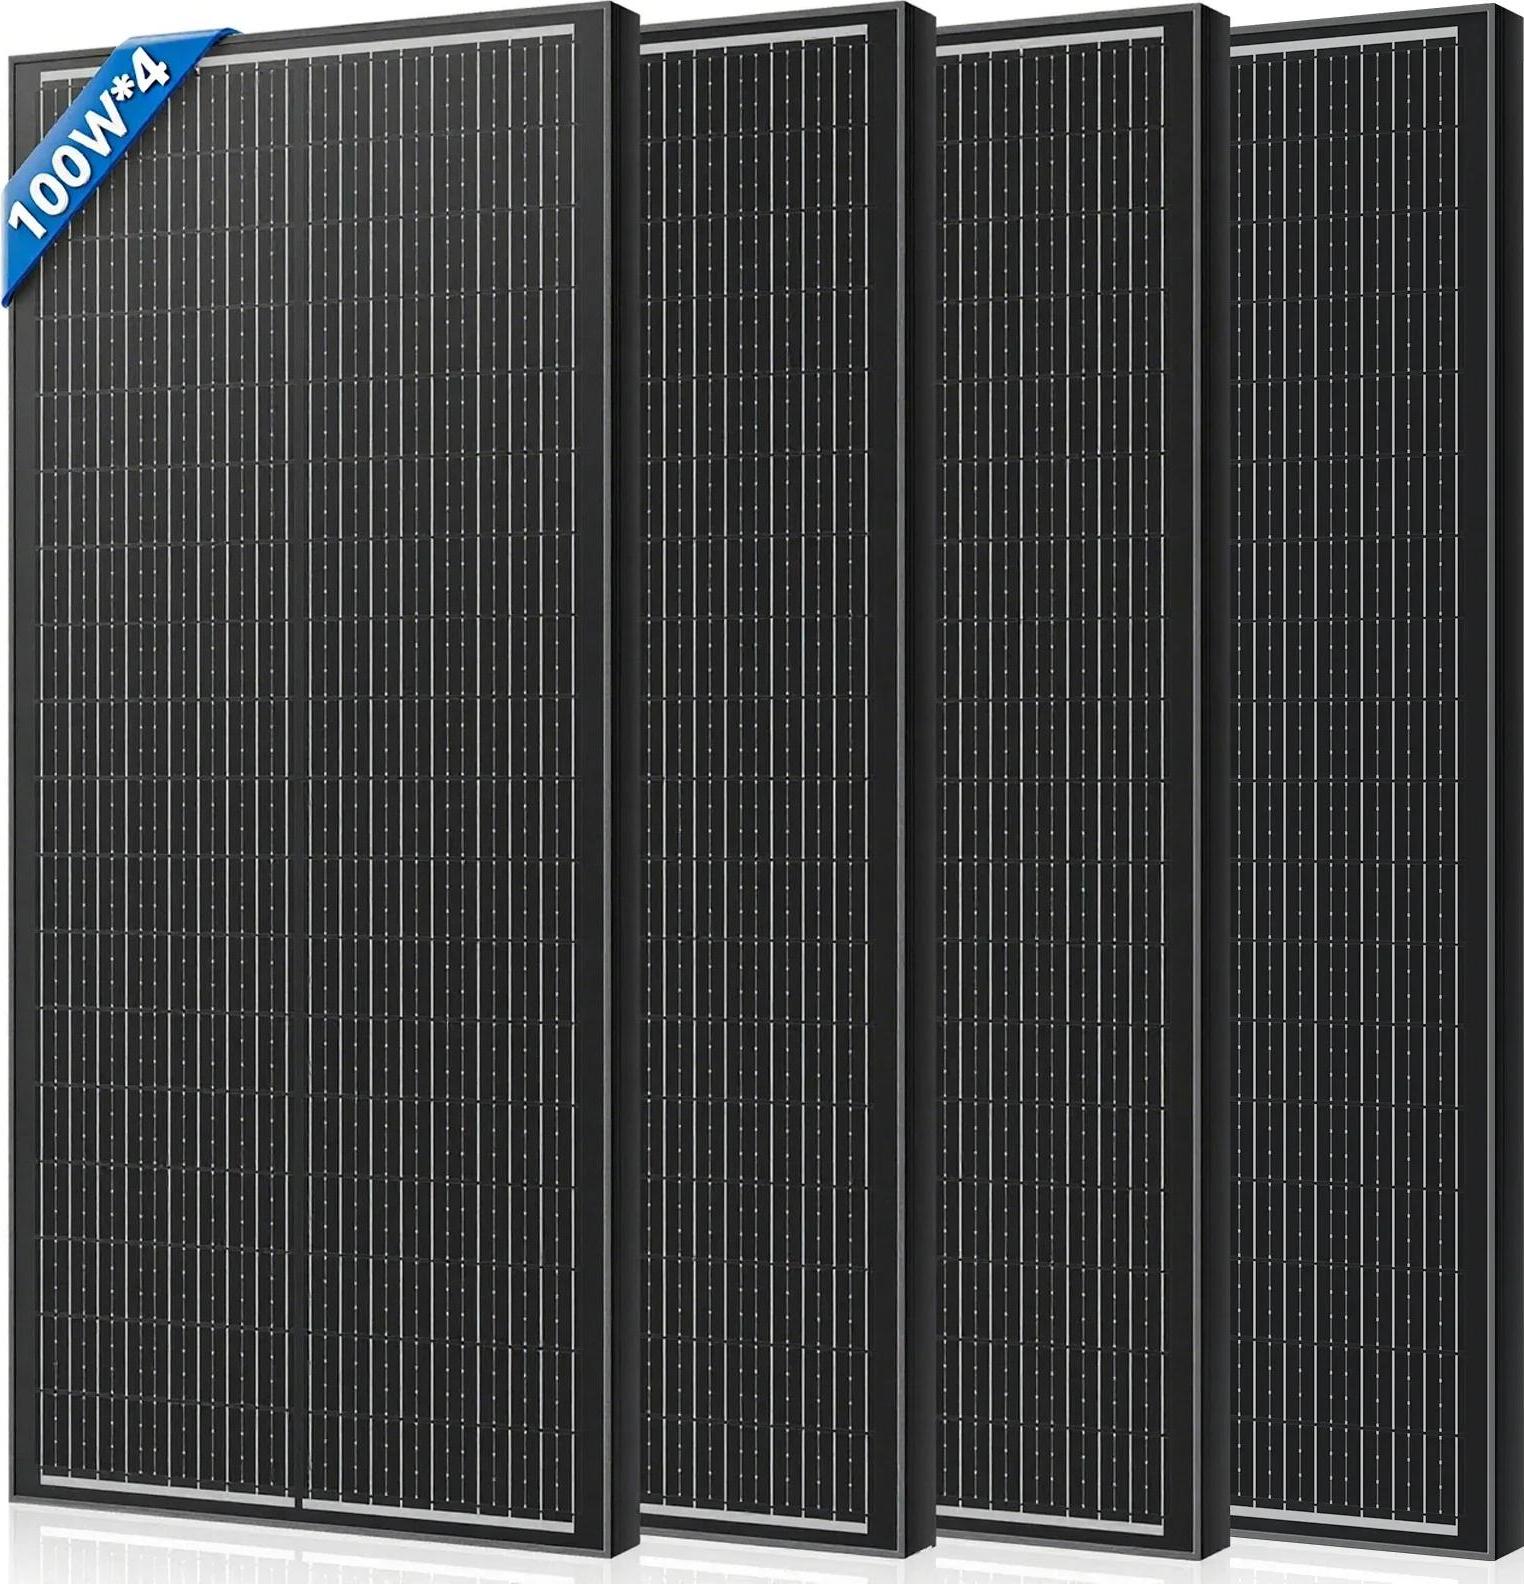
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
IBS Spezialreiniger WAS 50.100 0,5L (Maschinen- u. Industrie (2050393)Einleitung Maschinen- und Industriereiniger 50.100 Eigenschaften • Gebrauchsfertiger Mehrbereichsreiniger für Industrie und Gewerbe.\n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis.\n• Sicherheitsreiniger - nicht kennzeichnungspflichtig - zur Substitution von Gefahrstoffen.\n• Aluminium verträglich und materialschonend.\n• Demulgierend — somit für Ölabscheider geeignet, geprüfte Abscheidefreundlichkeit.\n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette.\n• Silkatfrei.\n• Mit Profi-Schaumdüse zum Vorsprühen.\n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen.\n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art).\n• Erfüllt die Anforderung der ÖNORM B 5104, B 5105 und B 5106 bezüglich des Abwassers.\n• PH-Wert: Lieferumfang • Extra-Düse inklusive. (2050393)75,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBS Spezialreiniger WAS 50.900 20L (Maschinen- u. Industrie reiniger-Konzentrat) (2050384)Einleitung Maschinen- und Industriereinigerkonzentrat 50.900 Eigenschaften • Mehrbereichsreiniger für Industrie und Gewerbe. \n• Alkalisches Hochleistungs-Reinigungsmittel auf wässriger Basis. \n• Aluminium verträglich und materialschonend. \n• Demulgierend — somit für Ölabscheider geeignet. \n• Entfernt Öle und Fette aller Art, Ruß, Schleif- und Polierstaub, hartnäckige Ablagerungen, Verharzungen und verklumpte Fette. \n• Silkatfrei. \n• Vielseitig einsetzbar für die effektive Reinigung und Pflege von Klein- bzw. Großmaschinen, Maschinenteilen, Werkzeugen und sonstiger Betriebseinrichtung in sämtlichen Branchen. \n• Geeignet für Klein- bzw. Großmaschinen, Maschinenteile und Werkzeuge, sonstige Betriebseinrichtung sämtlicher Branchen und empfindliche Oberflächen und Werkstücke (u. a. lackierte Flächen, Metalloberflächen, Messing, Kupfer, Zink, Aluminium, Chrom, Nickel, Kunststoffe aller Art). \n• PH-Wert:122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer Südlohn Material-Transport-Palette MTP 3000, feuerverzinkt (4464-27-0000-0007)Einleitung Zum sicheren Verladen und Transportieren von Gütern Eigenschaften • Stabile Rahmenkonstruktion, 3-seitig mit Wänden aus Drahtgitter\n• Stirnseitig mit klappbarer Auffahrrampe mit Gaszugfedern\n• Tränenblechboden mit Einfahrtaschen zur Aufnahme mit einem Gabelstapler (4464-27-0000-0007)3091,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
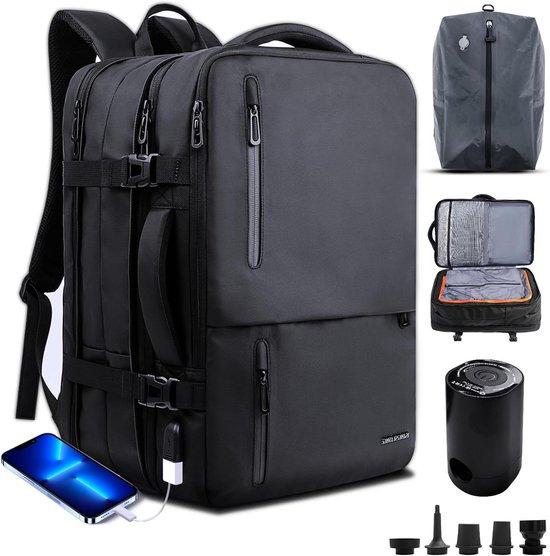
Laptop-Rucksack - Reisetasche - Sicherer Transport - Wasserdichtes Material - Bis zu 40 Liter Fassungsvermögen - SchwarzEntdecken Sie die ultimative Lösung für den sicheren und komfortablen Transport Ihrer wertvollen elektronischen Geräte und persönlichen Gegenstände. Dieser geräumige Rucksack wurde entwickelt, um all Ihre Bedürfnisse zu erfüllen, egal ob Sie auf dem Weg zur Arbeit, zur Schule oder für ein Wochenende unterwegs sind. Mit einem beeindruckenden Volumen von 25 bis 40 Litern bietet diese Tasche ausreichend Platz für einen Laptop bis zu 17 Zoll, Bücher, Dokumente und andere Notwendigkeiten. Das wasserabweisende Material schützt Ihre Sachen vor unerwarteten Wetterbedingungen, während die ergonomischen Schultergurte für optimalen Tragekomfort sorgen, selbst auf langen Reisen. Der praktische USB-Ladeanschluss ermöglicht es Ihnen, Ihre Geräte unterwegs aufzuladen, sodass Sie immer verbunden bleiben. Ein besonderes Merkmal dieses Rucksacks ist die intelligente Aufteilung mit mehreren Fächern, die Ihnen hilft, Ihre Sachen organisiert zu halten und schnell wiederzufinden. Treffen Sie noch heute die305,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.